La réforme des impôts fonciers en Allemagne
Comment réformer un impôt foncier concernant 35 millions de biens immobiliers dont les bases sont désuètes, donc injustes ? Confrontée à cette question, la France, où les bases de la taxe foncière sur la propriété bâtie datent de 1970, a choisi d’atermoyer.
« Actée dans le cadre de la loi de finances pour 2020, la révision des bases foncières devait en effet s’appliquer pour la première fois en 2028, le calendrier initial ayant été repoussé de deux ans dans le cadre de la loi de finances pour 2023 »[1], mais « ce calendrier vient d’être repoussé de trois ans dans le cadre de la loi de finances pour 2026, avec une première application en 2031 »[2].
Faisant face au même problème, l’Allemagne a pourtant récemment réussi à mener à bien une révision des bases de son impôt foncier. Ce qui s’avère possible Outre-Rhin constituerait-il en France un défi insurmontable ? L’examen des principes et des modalités de la réforme allemande peut-il à cet égard fournir d’utiles enseignements[3] ?
La genèse de la réforme allemande
En Allemagne, comme en France, l’impôt foncier est prélevé sur tous les biens immobiliers auprès de leurs propriétaires. Les bailleurs allemands peuvent le répercuter explicitement sur leurs locataires (ce n’est pas le cas en France), ces derniers étant informés des montants concernés. Les débats sur le montant annuel de cet impôt concernent donc tous les ménages, quel que soit leur statut résidentiel, ce que déplorent certaines associations de locataires.
Tout en ayant une place assez modeste dans l’ensemble des taxations allemandes, cet impôt constitue une ressource importante pour les collectivités locales (13 %, derrière la taxe professionnelle et une fraction de l’impôt national sur le revenu), car elles en maitrisent en partie le produit. Sa légitimité n’est pas contestée, car « le fait que la terre soit une ressource non renouvelable et indispensable interdit de laisser son utilisation entièrement à la merci des forces du marché » (Cour constitutionnelle, 1967).
Avant la réforme, cet impôt reposait sur des bases encore plus anciennes qu’en France, puisqu’elles dataient de 1964 à l’Ouest et de 1935 à l’Est. Rien d’étonnant, donc, que la nécessité d’une mise à jour ait fini par s’imposer.
Périodiquement la question de la refonte de cet impôt a resurgi dans le débat politique, notamment à partir de la constitution, en 2012, d’une association rassemblant la fédération des architectes, des associations environnementales et l’Institut d’économie de Cologne (IW Cologne), militant pour un « impôt foncier en phase avec son époque » (« Grundsteuer: Zeitgemäß ! »). C’est-à-dire un impôt foncier équitable, simple, favorable à l'investissement et à une utilisation efficace des sols pour prévenir l'étalement urbain.
Les débats sur cette réforme furent relancés en 2015, puis en 2018, la Cour Constitutionnelle ayant estimé qu’un impôt assis sur des bases aussi anciennes était injuste et demandé sa refonte. Elle a estimé que des évaluations obsolètes induisaient une inégalité de traitement entre terrains de même nature et manquaient de transparence, car établies selon une méthode incompréhensible pour les contribuables.
La Cour a donc imposé une réforme dans un délai de six ans. La concertation autour des Ministères fédéraux concernés et leurs homologues des Länder a réuni les différents partis, les professionnels de l’immobilier avec GdW (Gemeinschaft der Wohnungeigentümer) et ZIA (Zentraler Immobilien Ausschuss), plusieurs associations comme l’association des propriétaires (Haus & Grund) et la fédération des contribuables (BdSD).
Le nouvel impôt, basé sur des valeurs foncières de référence qui devront être actualisées tous les sept ans, doit être plus transparent, uniforme et socialement équitable. Il doit également être économiquement neutre, c’est-à-dire éviter de peser sur les choix d’utilisation des terrains. La nouvelle taxe foncière module toutefois ce principe : la réforme ouvre l’opportunité de mettre en place, à côté de la taxe de droit commun dite « taxe foncière B », une taxe nouvelle dite « taxe foncière C » destinée à lutter contre la rétention foncière. On verra plus bas que la création de cette taxe foncière C, à l’initiative des collectivités locales, a pour le moment un poids symbolique.
Un autre atout de la réforme de l’impôt foncier, vu du côté de la CDU/CSU, est de repousser toute velléité de mettre en place un impôt sur la fortune, l’Allemagne considérant, comme la plupart des pays de l’Union, qu’une telle taxation serait confiscatoire.
En principe, elle ne devait pas générer pour les collectivités locales plus de recettes que le montant annuel actuel de 15 Md € : cette contrainte a été respectée, son produit global étant resté stable en 2025 par rapport à 2024.
S’il y avait un large consensus sur le caractère inéquitable du système existant, la difficulté était de faire accepter les changements soudains du montant de la taxe pour certains contribuables.
La question principale était de savoir si la nouvelle taxation devait ou non dépendre de la valeur de marché du bien (modèle dépendant dit WAM ou indépendant de la valeur vénale dit WUM). Or en même temps, il fallait que le modèle soit le plus simple possible pour éviter le coût élevé d’évaluations précises (une telle évaluation coûtant de l’ordre de plusieurs années du montant moyen de l’impôt) et pour automatiser au maximum les traitements.
Les nouvelles méthodes de calcul de l’impôt foncier
La méthode de calcul fut définie en 2019 avec un modèle fédéral et des adaptations laissées au libre choix des Länder. En 2019 les services fiscaux ont organisé une collecte de nombreuses données auprès des propriétaires des 35 millions de biens fonciers, collecte qui a duré jusqu’en 2023. Cette phase a parfois suscité chez certains contribuables des pulsions de phobie administrative, même si le Ministère fédéral des finances souligne que le nombre d’informations a été réduit au strict minimum. Ce qui montre la nécessité de bien accompagner toute réforme, notamment si l’on demande aux contribuables de faire une déclaration nouvelle.
L’objectif d’appliquer le nouvel impôt pour l’année fiscale 2025 a été atteint sans phase d’ajustement. Il est prévu une clause de révision, une nouvelle évaluation devant avoir lieu en 2029, évaluation pour laquelle l’administration promet de réduire au maximum les informations à fournir.
Le terme d’impôt foncier recouvre en Allemagne trois taxes différentes : l’impôt sur les terrains agricoles, dit impôt A, l’impôt sur le foncier non agricole, bâti et non bâti, dit impôt B, le plus important en termes de produit, et un nouvel impôt C de lutte contre la rétention foncière.
Les trois volets de l’impôt foncier
L’impôt foncier A sur les terrains agricoles représente un montant très modeste, 344 millions d’euros au niveau national en 2025 soit un montant d’environ la moitié de son équivalent (la taxe foncière sur les propriétés non bâties, TFPNB) en France. Il a été simplifié pour épargner aux exploitants la peine de fournir des données détaillées. Il est calculé selon une valeur de rendement agricole standardisée. Il s’applique à tout terrain utilisé pour des fins agricoles ou forestières.
L’impôt foncier B, correspondant grosso modo à la taxe foncière sur la propriété bâtie (TFPB) en France, concerne 35 millions de biens pour un produit d’environ 15 milliards d’euros.
L’impôt foncier C est destiné à lutter contre la rétention foncière. Il est défini librement par les communes avec un taux d'imposition spécial pour inciter à construire des logements sur les terrains constructibles. Ayant été mis en place dans un nombre très restreint de communes, son montant anecdotique, 4,8 M € en 2025, montre qu’il joue pour le moment un rôle très marginal.
La taxe foncière sur les biens immobiliers résidentiels est établie selon une méthode standardisée. L’impôt est égal à :
Valeur imposable (superficie du terrain * valeur de référence du terrain) * taux d'imposition * coefficient multiplicateur de la commune.
Grundsteuer = Grundsteuerwert (Grundstücksfläche x Bodenrichtwert) x Steuermesszahl x Hebesatz der Kommunen
Le taux d’imposition (Steuermesszahl) est une décision fédérale ou régionale, avec des rabais possibles selon le bâti.
Le coefficient communal (Hebesatz) est fixé par les municipalités, qui disposent à cet effet d’une large marge de manœuvre. Le résultat du produit du taux d’imposition fédéral ou régional et du coefficient communal est le taux d’imposition qui s’applique à la base imposable. Comme en France, il diffère donc d’une commune à l’autre.
Nous présentons ici les trois étapes : la première concerne l’assiette, la deuxième le taux et la troisième le coefficient d’imposition communale.
1ére étape : calcul de la valeur foncière imposable (Grundsteuerwert)
Le modèle fédéral
Qu’il s’agisse de locaux résidentiels ou non, la base taxable est obtenue en additionnant la valeur du terrain nu et la valeur du bâti. Toutefois, les méthodes d’évaluation de la valeur du bâti diffèrent.
Pour les locaux résidentiels, la valeur du bâti est déterminée à partir de la valeur locative du logement, corrigée en fonction de certaines caractéristiques de celui-ci[4], et convertie en valeur patrimoniale en multipliant par un taux de capitalisation (appelé « vervielfärtiger » ou multiplicateur »)[5] standardisé selon le type de bâti et l’âge du bâtiment. La valeur de ce multiplicateur est l’inverse du taux de rendement, de 2,5% pour les maisons, 3% pour le appartements en propriété occupante, 4% pour le petit locatif (immeubles de 6 logements ou moins) et 4,5% pour le grand locatif.
Pour les locaux non résidentiels, le calcul se fonde sur des valeurs de construction standard (plus de vingt types de construction), dont est retranché un montant de dépréciation dû à l’âge.
Le calcul de la valeur imposable du terrain mobilise des données du micro-recensement de l'Office fédéral des statistiques et est assez complexe, étant maîtrisé essentiellement par la commission d’expertise locale des valeurs foncières. La valeur de référence du terrain doit être déterminée tous les deux ans. Certains Länder imposent toutefois un calcul plus fréquent. Pour calculer la valeur indicative d'un terrain, la commission d'expertise recueille les prix d'achat de tous les terrains de la zone concernée vendus au cours des une à deux dernières années. À partir de là, et en tenant compte de nombreux facteurs techniques, la commission d’expertise calcule la valeur de référence au mètre carré. En cas d’absence de références de prix récentes, la Commission attribue une valeur pour des terrains comparables et définit des zones de prix de même classe. Elle actualise les prix anciens.
Les commissions d’expertise des valeurs foncières rassemblent les services fiscaux locaux complétés par des experts bénévoles, agents immobiliers et architectes. Elles fournissent des valeurs de référence du marché au vu des actes de vente, des valeurs d’indemnité en cas d’expropriation et des bases de calcul des valeurs fiscales, notamment pour les droits de succession et la taxe foncière. Créées en Allemagne vers 1960 pour « assurer la transparence du marché foncier », elles peuvent relever des communes ou des arrondissements ou des sous-régions selon les Länder. Leur nombre peut varier d’une commission unique dans les Villes-Etats à plusieurs dizaines et atteindre 210 pour le Bade Wurtemberg. Les valeurs de référence sont disponibles sur la base de données « Boris » du Land.
Pour le non résidentiel, le montant total (bâti + foncier) obtenu est corrigé en appliquant un coefficient « d’ajustement au marché ».
Le mode d’évaluation de la base taxable pour les bâtiments résidentiels appelle deux remarques : d’une part, la valeur du terrain est incluse dans la valeur locative, le terrain faisant partie de la chose louée[6] ; d’autre part, l’absence de transactions portant sur des terrains nus dans les centres urbains conduit à s’interroger sur les références utilisées pour en estimer la valeur.
Les autres modèles
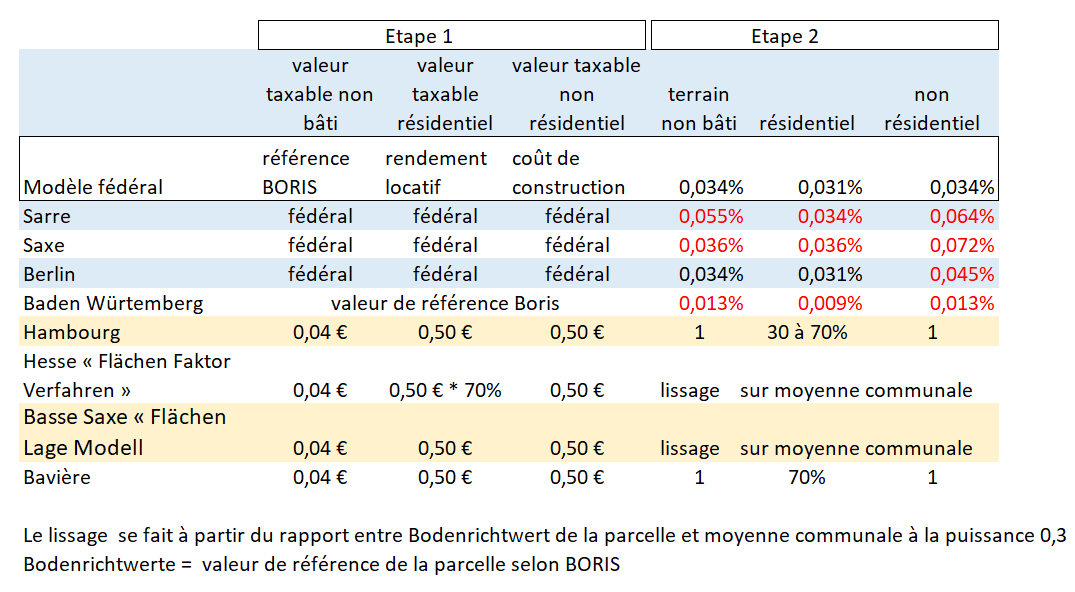
Le modèle fédéral, qui s’appuie sur des valeurs de marché, est intégralement appliqué dans huit Länder. Trois Länder (Sarre, Berlin et Saxe) l’appliquent mais avec des coefficients différents à l’étape 2. Quatre Länder (Bavière, Hesse, Hambourg et Basse Saxe) appliquent un modèle s’appuyant sur des valeurs standard sans rapport avec les valeurs de marché. Le Bade-Würtemberg utilise un modèle intermédiaire utilisant partiellement la valeur de marché du terrain. Un tableau en annexe résume les différents dispositifs. En Bavière, l’évaluation est totalement indépendante des valeurs vénales. Les valeurs taxables du terrain nu du bâti sont les mêmes pour toute la région, ce qui conduit à des calculs fort simples, un coefficient multiplié par une surface.
Les tribunaux fiscaux des Länder concernés ont estimé en 2025 et 2026 que chacun des modèles est valide. Ainsi en Basse Saxe (Hanovre) une décision du 18/6/2026 admet l’utilisation des valeurs foncières de référence pour une parcelle et confirme le traitement favorable accordé à l’usage résidentiel. Les associations spécialisées dans la chicane poursuivent leurs attaques en 2026 devant la Cour Fédérale des Finances.
2e étape : le taux d’imposition (Steuermesszahl)
Dans le modèle fédéral, des taux standard d'imposition ont été fixés, appliqués à la valeur trouvée à l’issue de la phase 1 :
- 0,034 % pour les terrains non bâtis
- 0,031% pour les terrains bâtis résidentiels
- 0,034% pour les terrains bâtis non résidentiels
Les bâtiments historiques et les logements locatifs sociaux privés, communaux ou coopératifs bénéficient d’une réduction du taux d’imposition.
La Sarre, Berlin la Saxe appliquent des taux un peu différents notamment pour taxer davantage le non résidentiel. Le Bade Württemberg applique des taux faibles pour tout, notamment le non résidentiel.
3e étape : le coefficient d’imposition communal (Hebesatz)
Chaque commune fixe un coefficient d’imposition en fonction montant global d’impôt qu’elle souhaite percevoir. Le taux d’imposition qui s’applique à la valeur foncière imposable est donc le produit du taux fédéral et de ce coefficient. Le taux peut être différent entre le résidentiel et le non résidentiel
Ainsi, à Mayence, le coefficient d’imposition communal est de 480% pour le bâti résidentiel et 720% pour le non résidentiel.
Des exemples de calculs selon le modèle fédéral
Exemple 1 : maison de 160m2 datant de 1990 en Rhénanie Palatinat
Loyer mensuel (standardisé 2020) de 1000 €+10% (réévaluation 2025) *12 = revenu brut annuel 13200 €
Déduction forfaitaire des frais de 21% soit revenu net 10428 €, auquel on applique un rendement de 3,5%[7] soit une valeur brute de 289 585 €
Le terrain de 650m2 a une valeur de 38 0€/m2, coefficient de forme de 0,94 soit une valeur de 232 180 € dont on ne retient que 30% soit une valeur du terrain de 70 977 €
Montant de l’impôt avec application d’un coefficient communal d’imposition de 420%
360 500*0,031% (taux fédéral) * 420% (coefficient communal) = 469 €.
Exemple 2 : local d’activité, construit en 2017, de 1200 m2 SU sur une parcelle de 400m2
Des coûts de construction standard de 896 €/m2 revus avec l’ICC 106,8% *1200 m2 SU= une valeur de 1 148 000 €
Abattement lié à l’âge sur la base de 5 ans pour une durée de vie de 30 ans 191 000 € soit une valeur résiduelle de 957 000 €
Valeur de la parcelle 4000 m2* 150 € (valeur du terrain dans ce secteur) = 600 000 €
Total valeur du bâti et valeur de la parcelle 1 557 000 €
Application du coefficient de 70% soit une valeur retenue de 1 089 000 €
Montant de l’impôt avec application d’un coefficient communal d’imposition de 550%
1 089 000*0,034% (taux fédéral)*550% (coefficient communal) =2 037 €
Les coefficients d’imposition communaux semblent se situer dans une fourchette entre 200% et 700%. Quelques exemples : Berlin 470 %, Munich 535 %, Hambourg 540 %, Francfort 500 %, Stuttgart 180 % Düsseldorf 440 %, Leipzig 650 %.
En pratique, ces coefficients sont fixés de façon à assurer la stabilité du produit fiscal. Ainsi, à Trèves, le conseil municipal a décidé en 2024, à une très large majorité, de faire passer le taux pour l’habitation de 550 à 600 % pour garantir en 2025 les mêmes recettes qu’en 2024.
Un exemple de simplicité absolue, le modèle bavarois
Ce modèle dit de « facteur de surface » est délibérément simplifié par rapport au modèle fédéral. Il ne dépend que de la surface de la parcelle et de la surface habitable du bâtiment, multipliées par des taux fixes, 0,04 €/m2 pour le terrain et 0,5 €/m2 de surface bâtie, avec abattements divers notamment de 30% pour le résidentiel. Donc l’étape 1 est simplifiée et l’étape 2 consiste juste à mettre les coefficients de minoration, 70% pour le résidentiel et plus pour l’habitat social ou les bâtiments classés. La taxe ne dépend pas de la valeur ni du bâti ni du terrain.
Des recours de fond tous rejetés, des rectifications admises
Si la réforme s’est faite à produit constant, elle a entraîné des changements dans la répartition de l’impôt entre contribuables : c’était d’ailleurs le but recherché. Il est donc naturel qu’elle ait suscité des mécontentements à la réception des nouveaux avis fiscaux, dont certains se sont traduits par des recours devant les tribunaux régionaux et fédéraux. A la mi-année 2026, ils ont tous été rejetés. Ainsi en décembre 2025, la Cour Fédérale des Finances (BFH) a rejeté trois recours, jugeant que le modèle fédéral est conforme à la Constitution et rassurant au passage les responsables financiers des collectivités locales. Elle estime que les valeurs forfaitaires comme la notion de loyer moyen sont admissibles, leur manque de précision ne les rend pas illégaux car le traitement de 35 millions de déclarations justifie des simplifications.
On évaluait en 2024 le nombre de recours à 2000, et à plusieurs milliers le nombre de demandes de rectification. Ces dernières peuvent porter sur une surface habitable erronée, une erreur d’attribution de zone, une année de construction erronée (qui influe sur la durée de vie résiduelle) et l’oubli de réductions (monuments historiques).
Les avocats des associations de contribuables, infatigables, veulent en 2026 porter le dossier devant la Cour Constitutionnelle.
Le sujet est notamment suivi par les locataires qui paient cette taxe, explicitement mentionnée dans leurs charges.
Les détracteurs critiquent l’impact fiscal élevé dans les agglomérations, la complexité du calcul et la difficulté, parfois, pour les citoyens d’en comprendre le fonctionnement.
Le nombre, somme toute assez faible, de contestations s’explique probablement par la modicité de l’enjeu financier pour les contribuables. Le montant moyen de l’impôt foncier est de l’ordre de 430 €, et pour la grande majorité des contribuables l’incidence de la réforme n’est que de quelques dizaines d’euros.
Des enseignements pour la France ?
La réforme allemande tend à montrer que, si la volonté politique existe, l’actualisation des bases de la taxe foncière n’a rien d’impossible. Au-delà de ce constat, il n’est guère d’enseignement que l’on puisse en tirer pour notre pays. On pourrait même juger, au contraire, qu’à certains égards la pratique allemande est un exemple à ne pas suivre.
L’évaluation des bases imposables se caractérise par son opacité : la multiplicité des coefficients correcteurs et des catégories font qu’il est pratiquement impossible pour le contribuable de comprendre le détail du calcul de la valeur locative à partir de laquelle est déterminée la valeur imposable du logement. Il n’est pas possible non plus de savoir comment sont déterminées les valeurs foncières sur lesquelles se fonde l’évaluation du terrain, particulièrement dans les zones urbanisées où les transactions portant sur des terrains non bâtis sont quasiment inexistantes. Enfin et surtout, le fait d’additionner une valeur de terrain nu et une valeur de logement calculée à partir du loyer est un non-sens économique, car le terrain qui supporte ledit logement fait partie de la chose louée. L’addition conduit donc, en théorie, à un double compte.
En tout état de cause, la base taxable est tellement éloignée d’une valeur de marché qu’elle apparaît comme fictive. Cette fiction est d’ailleurs assumée dans le cas de la Bavière, où l’impôt tient davantage d’une taxe d’habitation que d’une taxe foncière.
Ces défauts du mode de taxation allemand sont supportables du fait de la relative légèreté de l’impôt foncier. Or le foncier bâti est imposé beaucoup plus lourdement dans notre pays : en Allemagne le produit est d’environ 15 milliards d’euros répartis entre 55 millions de contribuables, soit un prélèvement moyen d’environ 430 € ; en France, le produit était en 2025 de 43 milliards d’euros pour 33 millions de contribuables, soit plus de 1 300 € en moyenne par contribuable. La révision des bases aurait donc une incidence beaucoup plus forte dans notre pays : certains contribuables pourraient voir leur impôt augmenter de plusieurs centaines – voire dans certains cas plusieurs milliers - d’euros. Il serait donc probablement nécessaire, pour la rendre acceptable, de viser la transparence dans l’établissement des bases imposables et d’étaler dans le temps les augmentations et les baisses importantes. C’est probablement ce qui a conduit à reporter à plusieurs reprises cette actualisation.
Ces atermoiements ne font qu’augmenter la difficulté. Comme l’écrit D. Hoorens, « le rejet d’une réforme ponctuelle n’augure rien de bon quant à la mise en place de la réévaluation de l’ensemble des valeurs locatives qui prenne en compte non seulement la qualité réelle des logements mais aussi un réajustement des tarifs locatifs. Depuis 1970, ces tarifs n’ont fait l’objet que d’actualisations forfaitaires uniformes (en référence à l’inflation) sans tenir compte des évolutions très différentes du marché locatif d’un point à l’autre du territoire. Ce qui devrait conduire à rebattre les cartes en matière de fiscalité locale et de dotations de l’État aux collectivités locales pour plus de justice fiscale »[8]. Plus le temps passe, en effet, plus l’échelle des valeurs foncières réelles se déforme par rapport à celle de 1970, et plus l’incidence d’une actualisation sera importante. Elle est donc nécessaire et urgente.
Jean-Pierre Schaefer et Jean Bosvieux
Octobre 2026
Annexe
__________
[1] Frédérique Perrotin, « Nouveau calendrier pour la réforme de la taxe foncière », Actu-juridique.fr, 8/4/2026.
[2] ibid.
[3] Cette note a bénéficié des avis, conseils et relecture des Dr Ralf Henger (Institut der deutschen Wirtschaft Cologne), Dr Max Christopher Krapp (Darmstadt), Dr Björn Egner (Darmstadt) et de Michel Amzallag (Paris), Bernard Coloos (Paris), Helga Geggerle, Josef Schrott (Gestratz) que les auteurs tiennent à remercier.
[4] L’âge du bâti (5 catégories), sa superficie (3 classes) et le type de logement (maison isolée, jumelée ou appartement). Cette grille est ensuite modulée selon 7 coefficients selon les marchés.
[5] Le taux de capitalisation est l’inverse du taux de rendement locatif modulé par la durée de vie résiduelle du bien
[6] L''évaluation immobilière repose principalement sur deux méthodes : l'évaluation par le coût de reconstruction, qui consiste à ajouter à la valeur du terrain le coût de construction du bâti, auquel on applique un coefficient dégressif en fonction de son âge pour tenir compte de l'obsolescence ; la capitalisation de la valeur locative. La première est plutôt adaptée aux bâtiments non résidentiels, sujets à une obsolescence et une usure rapides ; la seconde est souvent préférable dans le cas des logements, notamment dans les centres des villes anciennes où l'on ne dispose pas de références récentes sur la valeur des terrains nus. A noter que dans ce cas on n'ajoute pas la valeur du terrain, qui est contenue dans la valeur locative.
[7] Le coefficient actuariel (Vervielfältiger) retenu est de 27,77 coefficient figurant dans les annexes des paragraphes 37 et 38 de la réglementation fiscale (BewG) pour un rendement de 3,5% sachant que ces tables proposent une fourchette de rendements entre 1,5% et 4,5% selon le type de logement pour une durée résiduelle d’utilisation du bien égale à 100 ans moins son âge actuel.
[8] Dominique Hoorens, « Révision des valeurs locatives : un petit pas en avant, un pas en arrière », Politiquedulogement.com, décembre 2025.