Le logement locatif intermédiaire en Ile-de-France
S’il est une région où la production de logements locatifs intermédiaire (LLI) prend tout son sens, c’est bien l’Ile-de-France, du fait de la cherté des loyers du parc privé et de l’écart important avec les loyers du parc social. De fait, la production francilienne de LLI au cours des années 2014-2025 a été importante, avec une montée en régime rapide en début de période et au total plus de 81 000 logements agréés ou déclarés.
L’étude IPR-DRIHL [1] arrive donc à point nommé. Elle décrit de façon très fouillée les conditions de cette production, son rôle contracyclique, les différents types d’opérateurs, la répartition par taille et la localisation des logements produits, les conditions d’attribution, le niveau des loyers et les caractéristiques des locataires.
La production
L’accroissement de la production s’explique notamment par des évolutions réglementaires qui ont allégé les contraintes imposées aux opérateurs et amélioré les conditions de financement : citons à cet égard le remplacement de l’exonération de la taxe foncière – qui suscitait la réticence des municipalités[2] - par un crédit d’impôt sur les sociétés. En outre, le secteur a bénéficié entre 2020 et 202 d’une aide régionale qui a contribué au financement de 1861 logements.
A la montée en régime assez régulière entre 2014 et 2023 s’est ajouté, en 2023 et 2024, l’impact des actions de soutien au marché d’Action Logement et de CDC Habitat, avec des objectifs respectifs de 30 000 (dont 40 % en Ile-de-France) et 17 000 logements (dont 12 000 LLI).
L’étude distingue quatre grands types d’opérateurs : les filiales dédiées au LLI (CDC Habitat et IN’LI – groupe Action Logement), les bailleurs sociaux filiales d’Action Logement, les autres ESH et les bailleurs sociaux relevant d’une collectivité (OPH ou SEM). On notera l’absence d’investisseurs privés.
L’essentiel (89%) des logements LLI provient d’achats en VEFA à des promoteurs immobiliers. Cette part atteint 94% en grande couronne, la production en maîtrise d’ouvrage directe étant un peu plus importante dans les départements centraux. Les opérateurs privilégient, autant que faire se peut, les achats dans des zones attractives et bien desservies par les transports en commun, notamment à proximité des gares.
Sur la période 2014-2025, les LLI représentent 9,5 % de la production de logements francilienne, un poids largement inférieur à celui des logements locatifs sociaux (LLS, 38,4%). La répartition des LLI entre les communes est relativement uniforme, alors que celle des LLS tend à se concentrer dans les communes déficitaires au sens de la loi SRU. Cela n’empêche pas qu’une large part - près de la moitié - de la production de LLI s’inscrive dans le cadre d’opération mixtes, comprenant aussi des LLS. Cela s’explique notamment par le fait que la présence de LLI facilite l’équilibre financier des opérations, notamment en zone très tendue. Cependant, « 78 % des LLI sont situés dans les zones de loyers les plus accessibles de l’agglomération parisienne ».
Les logements produits sont majoritairement des deux ou trois pièces (73,5% au total). On note la faiblesse de la part des studios, très inférieure à qu’elle est dans le parc privé et même dans le parc social récent. On sait que la demande de logement sociaux émane majoritairement de ménages d’une ou deux personnes et se porte principalement sur des petits logements : en irait-il différemment de la demande de LLI ?
La location et les locataires
Les méthodes de commercialisation sont diversifiées, en fonction notamment de la nature du bailleur. Les organismes HLM s’appuient le plus souvent sur les pratiques d’attribution du logement social, en s’adaptant toutefois à la spécificité des profils des candidats. Des dispositifs de scoring sont utilisés pour sélectionner les candidats dont le profil est en adéquation avec le bien proposé. Les droits de réservation des entreprises cotisantes auprès d’Action Logement jouent un rôle déterminant dans les attributions.
En outre, les accords passés avec certains employeurs ouvrent droit à des réservations, en contrepartie de financements directs. Le LLI joue ainsi un rôle important pour le logement des travailleurs clés. Cependant, les publics visés ne sont pas toujours informés de l’existence de cette offre : pour la faire connaître, les bailleurs font parfois appel à des opérateurs spécialisés. C’est aussi dans ce but qu’Action Logement Services a mis en place une plateforme spécialisée.
Les logements LLI sont loués à des ménages plutôt jeunes : 57 % ont moins de 35 ans à leur entrée dans les lieux. C’est plus que dans le parc social (40 %) mais moins que dans le parc locatif privé (68 %). Il s’agit pour la plupart de ménages de petite taille : 36% sont composés d’une personne et 38 % de deux personnes. La part des personnes seules est toutefois bien supérieure dans les entrants du parc locatif privé, cette différence étant sans aucun doute en rapport avec la part dans l’offre des petits logements. Les profils par âge et par type de ménage sont assez peu différenciés selon les territoires.
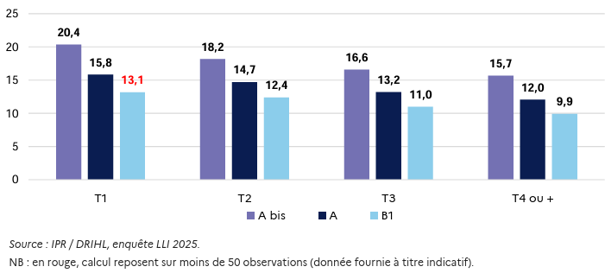
Les loyers mensuels moyens s’échelonnent de 537 € pour un studio à 1124 € pour un 4 pièces. Comme dans le parc privé, le loyer au mètre carré est dégressif en fonction du nombre de pièces et fonction de la localisation : il est plus élevé de 24 à 30 % en zone A bis qu’en zone A.
Loyer moyen (€/m²) selon le nombre de pièce(s) et le zonage ABC
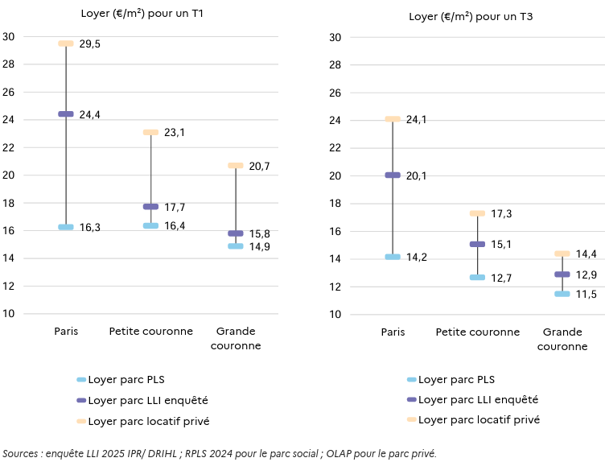
Ces loyers sont compris entre ceux du parc privé et ceux du parc social. Le qualificatif d’ « intermédiaire » qui s’applique à ce segment de l’offre est donc justifié, comme le montre le graphique ci-dessous.
Loyer moyen (€/m²) selon le secteur locatif et la localisation (T1 et T3)
La comparaison des revenus des emménagés récents fait apparaître, comme attendu, que ceux des ménages du parc intermédiaire sont dans l’ensemble, à structure de ménage donnée, supérieurs à ceux des entrants dans le parc social. En revanche la comparaison avec les entrants dans le parc privé aboutit à un constat différent selon la taille des logements : les ménages d’une personne sont plus aisés en LLI que ceux du parc locatif privé, alors que la hiérarchie s’inverse pour les couples avec ou sans enfants. L’étude ne donnant pas d’explication à ce constat, on peut se demander si la hiérarchie des revenus des personnes seules n’est pas liée aux caractéristiques de l’offre de logements d’une pièce, dont la surface est probablement plus faible dans le parc privé que dans le parc LLI.
Nous n’avons fait ici que présenter très sommairement les principaux résultats d’une étude très détaillée et qui aborde également des thèmes que nous n’avons pas mentionnés, comme la surface des logements, les taux d’effort des occupants, leur mobilité, la vacance, les perspectives quant à la revente des logements. Bref, une étude très complète sur un segment qui fait le pont entre l’offre locative privée et sociale et dont l’importance tend à s’accroître.
Jean Bosvieux
Octobre 2026
____________________________
[1] Etude réalisée par Hélène Joinet (IPR), Philippe Pauquet (IPR) et Dimitri Canton (DRIHL), mai 2026 : https://www.institutparisregion.fr/fileadmin/NewEtudes/000pack5/Etude_3165/Rapport_LLI_vdef.pdf
[2] « La production de LLI est entravée par le refus de l’Etat de compenser l’exonération de TFPB », écrivait en 2020 Benoits Apparu, alors président du directoire d’IN’LI. In « Actualité du logement locatif intermédiaire », Politiquedulogement.com.